Auf einen Blick
- Deutsche GKV
- endet in der Regel mit dem Wegzug
- Staatl. Pflichtversicherung
- keine für Selbstzahler
- Kosten privat
- ca. 70–250 US-Dollar/Person/Monat (Richtwert)
- Arztbesuch
- ca. 30–70 US-Dollar, Facharzt 50–150
- Gute Versorgung
- Santo Domingo, Santiago, Punta Cana
- Für die Residenz
- Rückführungsversicherung Pflicht
Die Ausgangslage: warum du dich selbst kümmern musst
Die Dominikanische Republik hat ein Gesundheitssystem mit zwei Gesichtern. Die öffentliche Versorgung ist schwach. Private Kliniken in Santo Domingo, Santiago und Punta Cana bieten dagegen gute Medizin – gegen Bezahlung oder mit Versicherung.
Eine verpflichtende staatliche Krankenversicherung für Selbstzahler gibt es nicht. Die Schweizer EDA empfiehlt Auswanderern dringend eine private Police, deutschsprachige Ratgeber nennen sie schlicht „Pflicht, keine Option“. Auswanderer berichten übereinstimmend: Das ist der Posten, an dem man am wenigsten sparen sollte. Wie die Krankenversicherung ins Gesamtbudget passt, zeigt die Seite Lebenshaltungskosten.
Was mit deiner deutschen Krankenversicherung passiert
Wer in ein Land außerhalb der EU ohne Sozialversicherungsabkommen zieht – und das ist die DR –, verliert in der Regel den Schutz der deutschen gesetzlichen Krankenversicherung. Die Pflegeversicherung folgt der Krankenversicherung und endet ebenfalls.
Für eine mögliche Rückkehr empfehlen Beratungsstellen eine Anwartschaftsversicherung bzw. eine freiwillige Weiterversicherung in der Pflegeversicherung. So sicherst du dir den Weg zurück in die Versicherung, ohne den vollen Beitrag zu zahlen. Die Beratung dazu muss vor dem Wegzug stattfinden – danach ist es oft zu spät.
Privat Versicherte sollten mit ihrem Versicherer klären, ob und wie lange der Vertrag im Ausland weiterläuft und welche Anwartschaft möglich ist. Für Schweizer gilt: Die obligatorische Grundversicherung ist an den Wohnsitz in der Schweiz gebunden; die EDA beschreibt die Optionen im Länderdossier.
Lokale ARS oder internationale Expat-Versicherung?
Du hast grundsätzlich zwei Wege. In der DR heißen die Krankenversicherer ARS (Administradoras de Riesgos de Salud).
| Lokale Versicherung (ARS) | Internationale Expat-Police | |
|---|---|---|
| Beispiele laut Maklerportalen | Humano, ARS Universal, Mapfre | Cigna Global, GeoBlue |
| Abrechnung | mit dominikanischen Kliniken und Ärzten | international, oft weltweit oder ohne USA |
| Behandlung in Deutschland | in der Regel nicht abgedeckt | je nach Tarif möglich |
| Vertrag und Kommunikation | Spanisch | oft Englisch, teils Deutsch |
| Passt zu | Jüngeren, die dauerhaft im Land bleiben und lokal behandelt werden wollen | Wer Schutz auch außerhalb der DR will oder ernste Behandlungen im Ausland plant |
Viele Auswanderer kombinieren beides oder wählen eine internationale Police mit hohem Selbstbehalt für große Risiken und zahlen kleinere Arztbesuche selbst. Welche Lösung zu dir passt, hängt stark von Alter, Vorerkrankungen und Wohnort ab.
Was kostet die Krankenversicherung?
Die Spannen aus Maklerportalen (Stand: 2026, Richtwerte):
- Private Krankenversicherung für Expatsetwa 70–200 US-Dollar pro Person und Monat landesweit.
- Sosúa/Cabareteetwa 80–250 US-Dollar pro Person und Monat.
- Allgemeinarzt ohne Versicherungetwa 30–70 US-Dollar pro Besuch.
- Facharztetwa 50–150 US-Dollar pro Besuch.
Zum Vergleich: Die monatlichen Beiträge für zwei Personen können damit schnell so viel kosten wie die Miete einer einfachen Wohnung in Santiago. Plane die Versicherung deshalb von Anfang an als festen, großen Budgetposten ein – und nicht als Restgröße.
Die Beiträge hängen stark vom Alter und von Vorerkrankungen ab. Für ältere Menschen kann es deutlich teurer werden als diese Spannen – oder eine Police wird gar nicht mehr angeboten. Hol dir deshalb mehrere individuelle Angebote ein, bevor du deine deutsche Versicherung kündigst.
Worauf du beim Vertrag achten solltest
- VorerkrankungenWelche sind ausgeschlossen oder nur mit Zuschlag versichert? Lass dir das schriftlich geben.
- Höchstalter und VerlängerungBis zu welchem Alter kannst du eintreten – und kann der Versicherer den Vertrag später kündigen oder den Beitrag stark erhöhen?
- GeltungsbereichNur DR, weltweit ohne USA oder weltweit? Und ist eine Behandlung in Deutschland bei einem Heimatbesuch abgedeckt?
- Selbstbehalt und WartezeitenEin höherer Selbstbehalt senkt den Beitrag, muss aber im Notfall bezahlbar sein.
- KrankenrücktransportIst eine medizinisch notwendige Rückholung bzw. Verlegung abgedeckt?
- DirektabrechnungRechnet der Versicherer direkt mit den großen Kliniken ab, oder musst du in Vorleistung gehen?
Frag bei den Kliniken in deiner künftigen Region nach, mit welchen Versicherern sie direkt abrechnen. Das sagt oft mehr als jede Broschüre.
Welche Lösung passt zu wem?
Rentner und Ältere
Für dich ist die Versicherung die wichtigste Einzelentscheidung des ganzen Umzugs. Sichere dir einen Tarif, der dich nicht ab einem bestimmten Alter kündigen kann, und prüf die Anwartschaft in Deutschland besonders sorgfältig. Wohne möglichst in Reichweite einer guten Privatklinik. Mehr dazu unter Als Rentner in die DomRep.
Familien mit Kindern
Achte auf Leistungen für Kinder, Vorsorgeuntersuchungen und Impfungen sowie auf eine Klinik mit Kinderabteilung in deiner Nähe. Eine internationale Police kann sinnvoll sein, wenn ihr regelmäßig nach Europa reist.
Mehr dazu lesen1 Min.
Jüngere und Remote-Arbeitende
Wenn du gesund bist und dauerhaft im Land lebst, kann eine lokale ARS günstig und ausreichend sein. Für große Risiken lohnt sich ein Blick auf internationale Tarife mit hohem Selbstbehalt.
Pendler zwischen Europa und der DR
Wer mehrere Monate im Jahr in Deutschland verbringt, braucht Schutz in beiden Ländern. Kläre genau, ob du deinen deutschen Wohnsitz und damit die Versicherung behältst – das hat auch steuerliche Folgen.
Kliniken und medizinische Versorgung
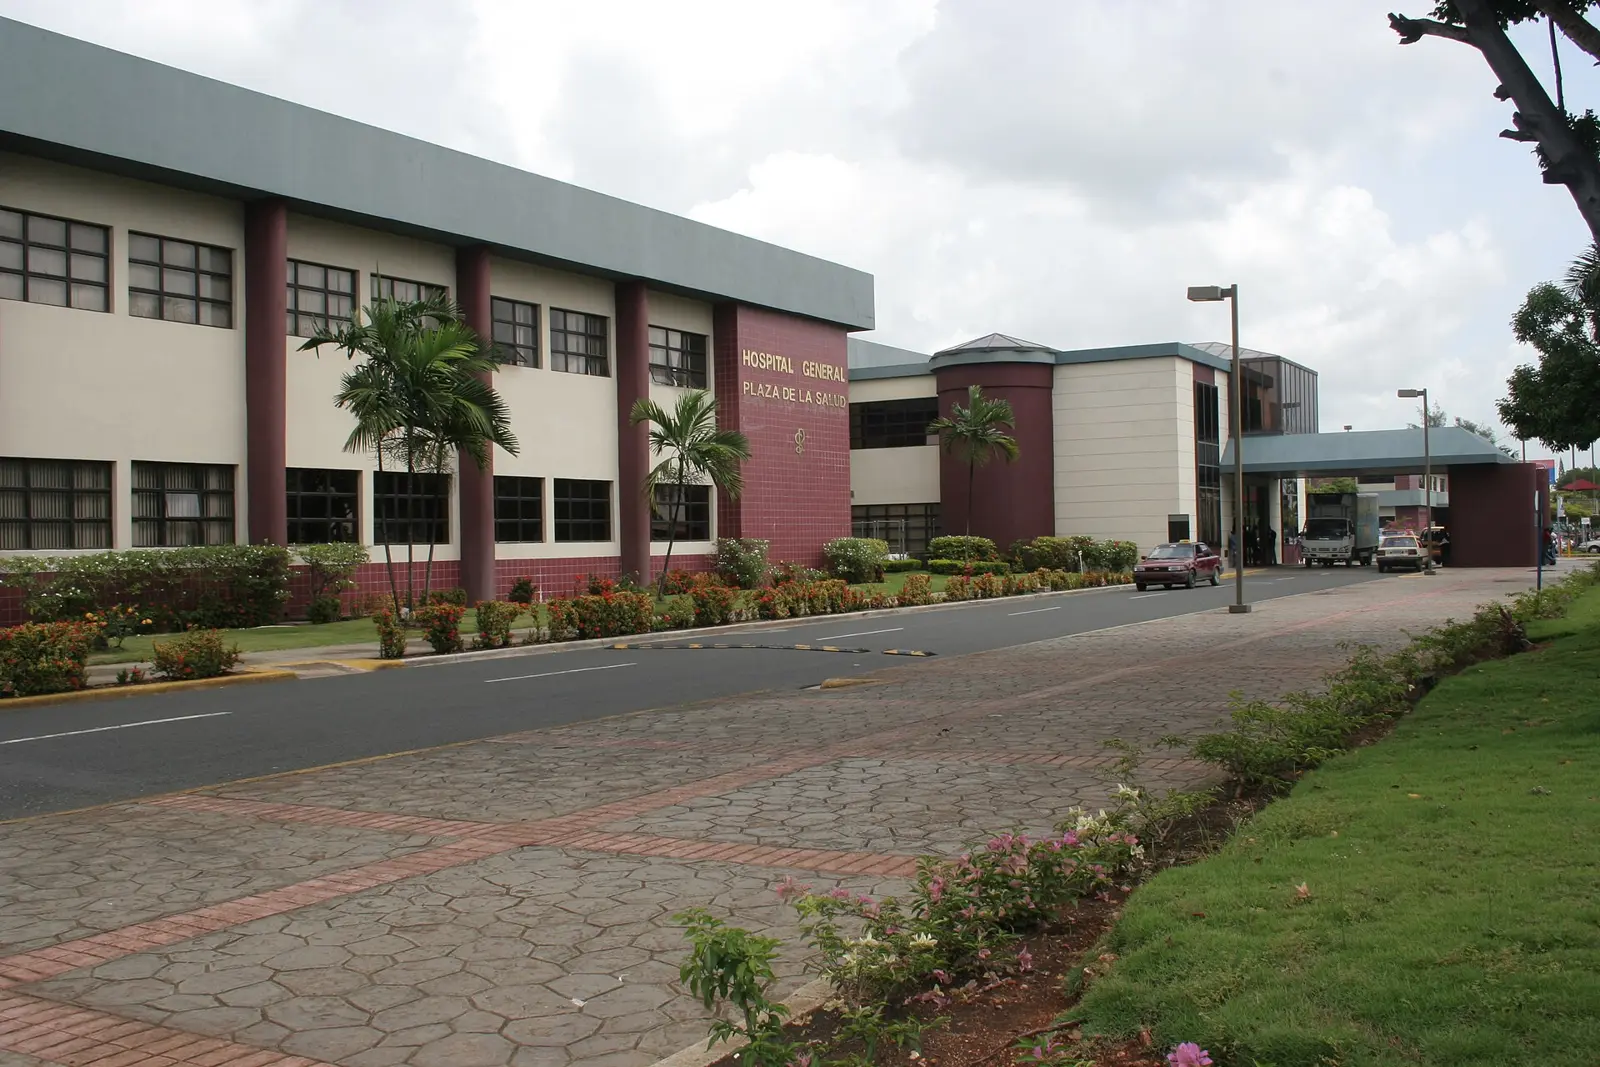
Gute private Versorgung gibt es vor allem in Santo Domingo, Santiago und Punta Cana. Genannt werden unter anderem CEDIMAT und das Centro Médico UCE in Santo Domingo sowie Häuser der Hospiten-Gruppe. An der Nordküste gibt es etablierte deutschsprachige Strukturen, auch mit Ärzten. Für komplexe Eingriffe fahren Auswanderer aus kleineren Orten aber oft in die großen Städte.
Bei der Wahl deines Wohnorts solltest du deshalb die Fahrzeit zur nächsten guten Klinik einrechnen – gerade als Rentner oder mit Kindern. Im Notfall erreichst du Polizei, Rettung und Feuerwehr landesweit unter der 911. Für Urlauber gelten andere Regeln, dort reicht meist eine Auslandsreisekrankenversicherung; alles zur Sicherheit unter Sicherheit in der DomRep.
Schritt für Schritt: so gehst du vor
- Bestandsaufnahme machenAlter, Vorerkrankungen, laufende Medikamente, geplanter Wohnort und wie oft du nach Europa reist – das bestimmt, welche Police für dich infrage kommt.
- Mit deiner Kasse sprechenKläre mit deiner gesetzlichen oder privaten Versicherung, wann der Schutz endet und welche Anwartschaft möglich ist. Lass dir die Antwort schriftlich geben.
- Mehrere Angebote einholenVergleiche mindestens eine lokale ARS und eine internationale Expat-Police. Achte auf Ausschlüsse, Höchstalter, Selbstbehalt und Geltungsbereich.
- Vertrag vor der Ausreise abschließenDer Schutz sollte ab dem Tag der Einreise laufen. Kündige die deutsche Versicherung erst, wenn die neue Police bestätigt ist.
- Vor Ort die Kliniken kennenlernenFinde heraus, welche Klinik in deiner Nähe direkt mit deinem Versicherer abrechnet, und speichere Adresse und Notfallnummer.
- Jährlich überprüfenBeiträge steigen mit dem Alter. Prüfe jedes Jahr, ob der Tarif noch passt – ein späterer Wechsel wird mit jedem Jahr schwieriger.
Mehr dazu lesen1 Min.
Typische Fehler
- Erst vor Ort suchenAb einem gewissen Alter wird es schwer, überhaupt noch eine Police zu bekommen – oder sie ist sehr teuer.
- Die Rückführungsversicherung für eine Krankenversicherung haltenDie Police für den Residenzantrag deckt keine normalen Behandlungen ab.
- Keine Anwartschaft abschließenWer später nach Deutschland zurück will, hat es ohne Anwartschaft oft schwer, wieder in eine Versicherung zu kommen.
- Den Wohnort ohne Blick auf die Versorgung wählenDie schönste Finca nützt wenig, wenn die nächste gute Klinik Stunden entfernt ist.
- Beim Beitrag sparen, bei der Leistung zahlenAuswanderer berichten: Ein zu billiger Tarif rächt sich im Ernstfall.
Versicherung und Residencia
Für den Residenzantrag verlangt die Migrationsbehörde DGM ohnehin eine Garantie- bzw. Rückführungsversicherung bei einem zugelassenen Versicherer. Diese Police ist aber keine vollwertige Krankenversicherung – sie ersetzt sie nicht.
Ein praktischer Punkt, den viele übersehen: Für Verträge bei lokalen Versicherern brauchst du im Alltag meist die Cédula, also den dominikanischen Ausweis, den du erst mit der Residenz bekommst. In den ersten Monaten nach der Einreise bist du deshalb mit einer internationalen Police oft besser abgesichert. Ein späterer Wechsel zu einer lokalen ARS ist dann immer noch möglich – sofern dein Alter und dein Gesundheitszustand das zulassen.
Die richtige Reihenfolge: Krankenversicherung vor der Ausreise abschließen, Anwartschaft in Deutschland klären, dann das Residenzverfahren starten. Alle Schritte findest du unter Residencia: Arten, Ablauf, Kosten, die Besonderheiten für Ältere unter Als Rentner in die DomRep.